


Управление многоквартирными домами: шесть важных разъяснений Минстроя России за сентябрь 2026 года
14.10.2026
В России в сентябре 2026 года подготовил ряд разъяснений, затрагивающих практические вопросы деятельности управляющих организаций, проведения общих собраний собственников и организации расчётов за жилищно-коммунальные услуги.
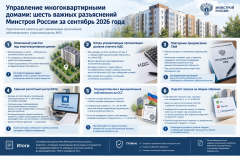
Рассмотренные ведомством вопросы касаются формирования земельных участков под многоквартирными домами, применения НДС управляющими организациями, выдачи повторных предписаний органами государственного жилищного надзора, деятельности единых расчётных центров и правил подсчёта голосов на общих собраниях собственников.
Разберём основные положения опубликованных писем и их значение для практической работы в сфере ЖКХ.
1. Формирование земельного участка под многоквартирным домом
В письме от 03.09.2026 № 54647-ДН/04 Минстрой России рассмотрел вопрос образования земельных участков, на которых расположены многоквартирные дома.
В соответствии со статьёй 16 Федерального закона от 29.12.2004 № 189-ФЗ «О введении в действие Жилищного кодекса Российской Федерации» формирование таких участков относится к обязанностям уполномоченных органов государственной власти и местного самоуправления.
Работы могут быть инициированы самим уполномоченным органом либо начаты по заявлению собственника помещения в многоквартирном доме.
Процедура предусматривает подготовку и утверждение необходимой землеустроительной документации, формирование земельного участка и обращение в Росреестр для осуществления государственного кадастрового учёта.
После формирования участка и его государственного кадастрового учёта земля переходит бесплатно в общую долевую собственность собственников помещений в доме в установленном законом порядке.
Важный момент для собственников и управляющих организаций: для формирования земельного участка не требуется отдельное решение общего собрания собственников. Границы участка должны обеспечивать размещение объектов, входящих в состав общего имущества многоквартирного дома.
2. Когда управляющая организация должна платить НДС
В письме от 17.09.2026 № 58039-ДН/04 Минстрой России разъяснил особенности применения НДС при управлении многоквартирными домами.
Управляющим организациям, применяющим упрощённую систему налогообложения, необходимо учитывать установленные налоговым законодательством условия возникновения обязанности по уплате НДС.
В частности, если доходы организации за 2025 год превысили 20 млн рублей, с 1 января 2026 года у неё возникает обязанность исчислять и уплачивать НДС с учётом предусмотренных Налоговым кодексом РФ правил и освобождений.
При этом необходимо разграничивать различные виды поступлений и выполняемых работ.
В частности:
1) Средства, полученные на формирование резерва для проведения текущего и капитального ремонта, при соблюдении условий подпункта 1 пункта 3 статьи 162 НК РФ не включаются в налоговую базу по НДС.
2) Реализация работ и услуг по содержанию и ремонту общего имущества, выполняемых привлечёнными специализированными организациями, может подпадать под освобождение, предусмотренное подпунктом 30 пункта 3 статьи 149 НК РФ, при соблюдении установленных условий.
3) Если соответствующие работы управляющая организация выполняет собственными силами, вопрос налогообложения необходимо рассматривать отдельно с учётом характера операций и применимых норм НК РФ.
Минстрой также обратил внимание на отражение НДС в плате за содержание жилого помещения и документах управляющей организации. Практический вывод: управляющим организациям важно своевременно оценивать налоговые обязательства, правильно классифицировать поступления и расходы и проверять порядок отражения НДС в расчётах с собственниками.
3. Может ли ГЖИ повторно выдать предписание по одному нарушению
Письмо Минстроя России от 17.09.2026 № 22126-ОГ/04 посвящено полномочиям органов государственного жилищного надзора при выдаче повторных предписаний.
По позиции ведомства, прямого законодательного запрета на выдачу нескольких предписаний по одному и тому же нарушению не установлено.
Вместе с тем решение инспекции должно учитывать обстоятельства конкретной ситуации. Среди значимых факторов — обоснованность срока устранения нарушения, продолжительность его существования, исполнение ранее выданных требований и наличие оснований для применения мер административной ответственности.
При оценке законности действий надзорного органа также необходимо учитывать положения Федерального закона от 31.07.2020 № 248-ФЗ и статьи 19.5 КоАП РФ.
Если нарушение носит длящийся характер и создаёт угрозу безопасности, ограничиваться бесконечной выдачей новых предписаний может быть недостаточно. В предусмотренных законом случаях орган жилищного надзора вправе обратиться в суд в защиту прав и законных интересов неопределённого круга лиц.
Для управляющих организаций это означает: каждое предписание необходимо рассматривать не только как требование устранить конкретное нарушение, но и как документ, исполнение которого должно быть подтверждено в установленном порядке. При наличии правовых оснований действия инспекции могут быть обжалованы.
4. Какие требования предъявляются к единому расчётному центру
В письме от 22.09.2026 № 58927-АБ/06 Минстрой России рассмотрел критерии, позволяющие организации осуществлять деятельность единого расчётного центра.
Для работы в соответствующем статусе необходимо соблюдение требований законодательства, в том числе предусмотренных для операторов по приёму платежей.
Само по себе законодательство не устанавливает обязательной организационно-правовой формы единого расчётного центра или ограничений по составу его учредителей. Такие организации могут создаваться с участием органов власти либо частных лиц. Возможность существования нескольких расчётных центров в одном регионе также не исключается.
К основным направлениям деятельности ЕРЦ относятся: формирование единых платёжных документов; доставка платёжных документов потребителям в бумажном или электронном виде; учёт, распределение и перечисление поступивших денежных средств; получение информации от исполнителей коммунальных услуг и потребителей.
Дополнительные функции могут быть предусмотрены договором. Например, расчётный центр может участвовать в претензионно-исковой работе, представлять интересы исполнителей ЖКУ в пределах предоставленных полномочий и организовывать взаимодействие с потребителями.
Важно: при организации работы ЕРЦ необходимо учитывать не только функциональные задачи, но и требования законодательства к приёму платежей, договорным отношениям и обработке информации.
5. Как учитывать государственную и муниципальную собственность при проведении ОСС
Письмо Минстроя России от 22.09.2026 № 59007-ДН/04 касается особенностей проведения общих собраний собственников в многоквартирных домах, в которых имеются помещения, принадлежащие Российской Федерации, субъекту РФ или муниципальному образованию.
Наличие государственной или муниципальной собственности само по себе не означает, что для проведения общего собрания необходимо применять особый порядок.
Специальные положения части 2 статьи 163 Жилищного кодекса РФ относятся к предусмотренным этой нормой случаям выбора управляющей организации, а не ко всем вопросам повестки общего собрания.
Если все помещения в многоквартирном доме принадлежат одному собственнику, решения по вопросам, относящимся к компетенции общего собрания, принимаются им единолично в соответствии с частью 7 статьи 46 ЖК РФ.
Практическое значение: при подготовке общего собрания необходимо исходить из конкретного состава собственников, рассматриваемых вопросов и соответствующих норм жилищного законодательства, не распространяя специальные правила на ситуации, для которых они не предусмотрены.
6. Как правильно подсчитывать голоса на общем собрании собственников
В письме от 16.09.2026 № 57777-ДН/04 Минстрой России разъяснил порядок определения результатов голосования на общих собраниях собственников помещений в многоквартирных домах.
В соответствии с частью 5.1 статьи 48 ЖК РФ собственники выражают своё решение по вопросам повестки дня вариантами «за», «против» или «воздержался».
При определении результатов голосования необходимо учитывать не простое соотношение положительных и отрицательных ответов, а количество голосов, необходимое для принятия конкретного решения по правилам Жилищного кодекса РФ.
Требуемое большинство зависит от вопроса повестки дня и может определяться от общего числа голосов собственников помещений в доме либо от числа голосов участников собрания. Для отдельных решений законом предусмотрено квалифицированное большинство — не менее двух третей голосов от общего числа голосов собственников.
Таким образом, преобладание ответов «за» над ответами «против» само по себе не означает, что решение принято. Необходимо проверить наличие установленного законом кворума и соблюдение требований к большинству голосов применительно к каждому вопросу.
Для управляющих организаций и инициаторов собраний это особенно важно: ошибки при подсчёте голосов могут повлиять на юридическую силу принятых решений и привести к спорам с собственниками.
Итоги
Сентябрьские разъяснения Минстроя России затрагивают вопросы, с которыми управляющие организации сталкиваются в повседневной деятельности: от оформления земельных участков и налогового учёта до взаимодействия с жилищной инспекцией и организации общих собраний.
Практическая ценность этих разъяснений заключается в необходимости своевременно проверять применимые нормы законодательства, корректно оформлять документы и учитывать особенности каждой конкретной ситуации.
Управляющим организациям рекомендуется использовать письма ведомства как дополнительный ориентир при анализе правовых вопросов, одновременно сверяясь с действующими нормативными правовыми актами.
Примечание: письма Минстроя России содержат разъяснения по вопросам применения законодательства и не заменяют нормативные правовые акты.
Дата изменения: 14.10.2026 09:20:49